年金への不安と我が家の資産運用戦略
いつもブログを読んでくださる皆様、いいねやコメントを下さる皆様ありがとうございます。
私は就職氷河期で低学歴・低年収のまま結婚し、世帯年収低くても子育てしながら資産約6000万円の40代兼業主婦です。
お金の事で色々発信して少しでもお役に立てる事が出来ましたら幸いです。
今回は将来の働き方とお金の柱について書かせていただきます!
かつての私は、将来は公的年金の収入で生活していくことを目標にしていました。
夫婦ともに高額とはいえないまでも、一応厚生年金に加入しているので、なんとか暮らしていける見込みだったのです。
もちろん投資は少しずつしていましたが、増えた分はあくまでおまけの収入。
増えていたらラッキーぐらいの感覚で考えていました。
でも今は、「到底年金だけで暮らしていくのは無理だ」と感じています。
今回は、その理由と、我が家が目指す新しい収入の柱について綴っていきます。
年金暮らしをあてにできなくなった理由
昔は年金があれば老後は安心とぼんやり考えていましたが、ここ数年でその前提は大きく崩れました。
私が年金暮らしをあてにできなくなった理由は、主に以下の3つです。
・未来のライフスタイルややりたいことが年々変化する
私自身、当時かなわなかった大学進学を目指して現在も奮闘中なので、勤務時間を減らし、将来受け取れる年金額も変わります。
人生のステージや教育費のめどがついたタイミングで、今とは違う生き方をしたくなるはずです。
止まらない物価の上昇
ニュースを見ても、日々のスーパーの買い物をしても、物価の上昇スピードに驚かされます。
昔の試算通りの金額で暮らせる保証はどこにもありません。
いつまで会社員を続けるかわからない
夫は数年前に対象となる会社が変わったこともあり、今後何歳まで働き続けるのか、まったく先が読めなくなりました。
私自身も、教育費の負担が軽くなったら働く時間を少し減らしたいと考えています。
働かなくてはいけない・仕事を選んでいる場合ではないというのは地獄
今後年金の受け取り開始年齢や支給金額そのものがどう変化していくかも不透明。
自分たちのライフプランが変わる以上、老後の収入の形も柔軟に変えていかなきゃいけないなと感じています。
最近のニュースやSNSを見ていると、貧困に苦しむ高齢者の姿が目に飛び込んできます。
働きたくても仕事を選べず、過酷な労働を強いられているシニア世代は決して少なくないのだとか。
若い人でも仕事を選ぶのが難しい世の中ですから、年齢を重ねた高齢者にとっての雇用はもっと狭き門なのだろうと痛感します。
私自身、学生時代や20代の頃は就職氷河期。
生きるために必死で稼がなければならず、仕事を選ぶ余裕など全くありませんでした。
パワハラやセクハラが当たり前だった、あの息が詰まるような嫌な仕事の連続・・・。
「あの地獄には、絶対に戻りたくない」です。
何歳であれ、仕事が選べず「働かないと明日食べていけない」という状況に追い込まれるのは、想像以上に大きな精神的ストレスだと思います。
だからこそ、年齢を重ねても選択肢を持てる自分でいたいのです。
将来はお金がお金に働く仕組みを収入の柱にする
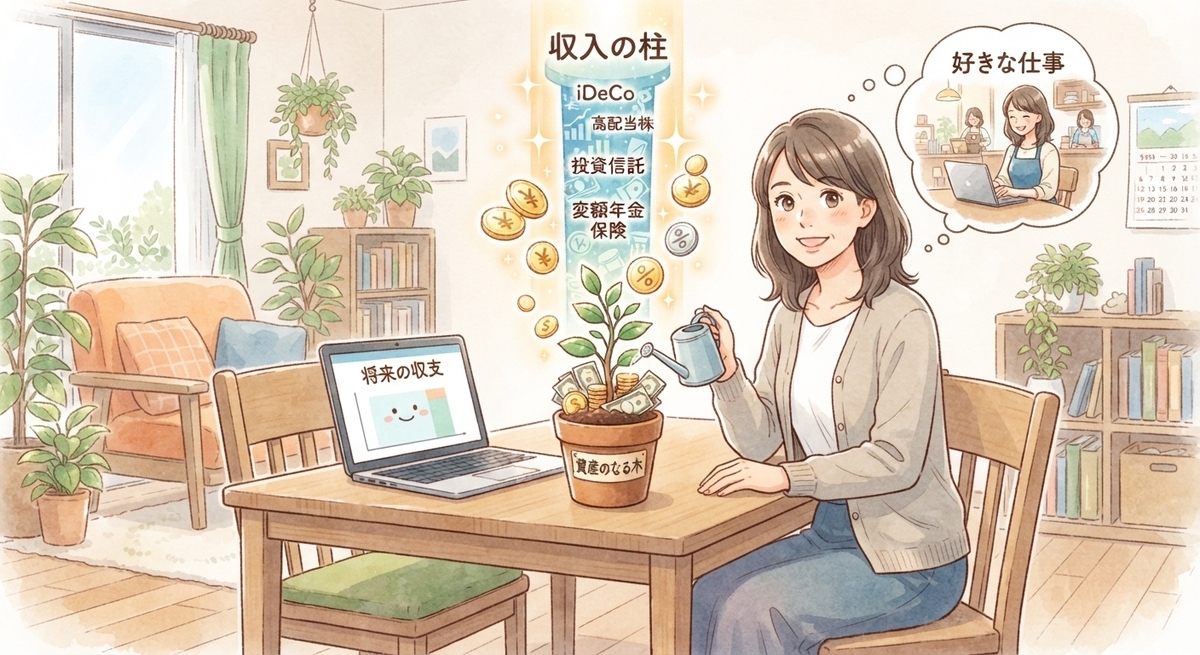
そんな不安や過去の経験を踏まえて、私がこれからの時代におすすめしたいのが、『将来はお金がお金に働く仕組みを収入の柱にする』ということです。
労働にしがみつくのではなく、資産そのものに働いてもらう形へシフトしていく計画です。
我が家では、将来に向けて以下の仕組みが少しずつ稼いでくれるように準備を進めています。
■ 変額年金保険
■ iDeCo(※先日、掛金変更の書類を無事に提出しました♪)
■ 企業型確定拠出年金
■ 高配当株
■ 投資信託
これらが将来どれくらい家計を助けてくれるのか、正確な予測はもちろんできません。
それでも、将来もし働きたいと思ったときには、生活のためではなく「自分が本当にやりたいと思える仕事」を無理なく選ぶびたいのです!
今すぐ劇的に生活が変わるわけではありませんが、こつこつと資産を育てていけば、将来はきっと我が家にとって強力で優秀な戦力になってくれると信じています。
おまけに、すべてログインするための管理が厳重なので、ボケ防止にもぴったり。
リタイア後は、毎日ログインするつもりでいます(笑)。
自分の機嫌は自分で取りながら、お金にもしっかり働いてもらう。
低学歴・低所得からスタートした我が家ですが、工夫と投資を味方につけて、これからも豊かで心穏やかな老後を目指して資産形成を続けていきたいと思います!

★★kindle書籍出版しています★★
スマホ・タブレット・PCでも読むことができます。


▼オススメのマネーセミナーです。
実際参加しましたが、目から鱗でとても参考になりました。
▼当初から企業名変更されていますが、実際参加した記事です。
▼わが子がずっと継続しているオンライン英会話です。
体験レッスン無料なので気になる方は是非試してみて下さい。 
講師も沢山いらっしゃいますし、月2回からのリーズナブルなコースもあり、忙しい人でも安心して利用できます。

